Empresas Premium
La distribución alimentaria española afronta una nueva etapa marcada por una intensa competencia por la cesta de la compra. Aunque los principales indicadores macroeconómicos muestran una evolución positiva, el consumidor sigue actuando con prudencia tras varios años de inflación acumulada. Esta es una de las principales conclusiones del informe Balance de la Distribución_Septiembre 2026, elaborado por Worldpanel by Numerator bajo el título"La batalla por la cesta: oportunidades y retos".
Según el estudio, la economía española mantiene una senda favorable de crecimiento y empleo, pero la confianza de los hogares no avanza al mismo ritmo. La acumulación de inflación en alimentación y bebidas no alcohólicas desde 2022 continúa condicionando las decisiones de compra, lo que se traduce en un consumidor más exigente, comparador y sensible al precio.
El informe destaca que la alimentación es actualmente la única gran categoría que aporta crecimiento al mercado FMCG. En el acumulado hasta el periodo 8 de 2026, las ventas de alimentación dentro del hogar crecen un 2,3% y las de fuera del hogar un 1,3%, mientras que droguería y perfumería registran descensos.
En paralelo, el consumo en el hogar muestra una estabilidad notable. El valor de las ventas avanza un 1,7% en el conjunto de canales y un 3,3% en la distribución organizada, aunque el crecimiento del volumen es mucho más moderado.
Uno de los fenómenos más destacados del ejercicio es el continuo avance del formato de surtido corto. Este canal alcanza ya una cuota de valor del 40,2%, frente al 39,2% registrado un año antes, consolidándose como el gran motor del crecimiento del sector.
La evolución del surtido corto está impulsando además el desarrollo de la marca propia. La cuota de la marca de distribuidor en gran consumo envasado alcanza el 47,3%, lo que supone un incremento de 1,4 puntos porcentuales respecto al año anterior. Worldpanel señala que el 85% del crecimiento de la marca propia procede precisamente de este formato comercial.
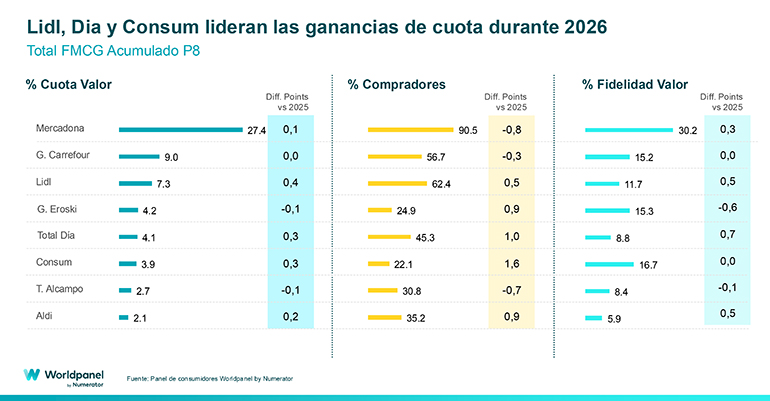
En el análisis por operadores, Mercadona mantiene el liderazgo con una cuota de valor del 27,4%, muy por delante del resto de cadenas. Sin embargo, las mayores ganancias de cuota durante 2026 corresponden a Lidl, Dia y Consum, que continúan reforzando su posición en el mercado. También Aldi mantiene una evolución positiva.
El informe subraya además que los operadores regionales siguen desempeñando un papel relevante en la distribución española tanto por cuota como por capacidad de generar visitas a tienda.
Otra de las tendencias clave identificadas por Worldpanel es el aumento de la frecuencia de compra. Desde 2022, los actos de compra en la distribución organizada se han incrementado un 21,7%, lo que equivale a 367 millones de visitas adicionales. Además, el 57,7% de las compras se realiza fuera de la cadena principal de cada consumidor, reflejando una creciente diversificación de las enseñas visitadas.
Este comportamiento está acompañado de una fragmentación de las cestas. Las compras de necesidad inmediata ganan peso frente a las grandes compras de despensa, mientras crecen también las cestas vinculadas a promociones, productos frescos o consumo fuera del hogar.
El estudio concluye que la alimentación consumida fuera del hogar continúa ganando relevancia. Al analizar conjuntamente el gasto dentro y fuera del hogar, Worldpanel observa que la competencia por el presupuesto del consumidor ya no se limita a los supermercados. Bares, cafeterías, terrazas, restaurantes independientes y cadenas de restauración están captando una parte creciente del gasto alimentario total, obligando a la distribución a adoptar una visión más amplia del mercado.